¿Qué es VeriFactu y cómo preparo el TPV de mi negocio para octubre de 2028?
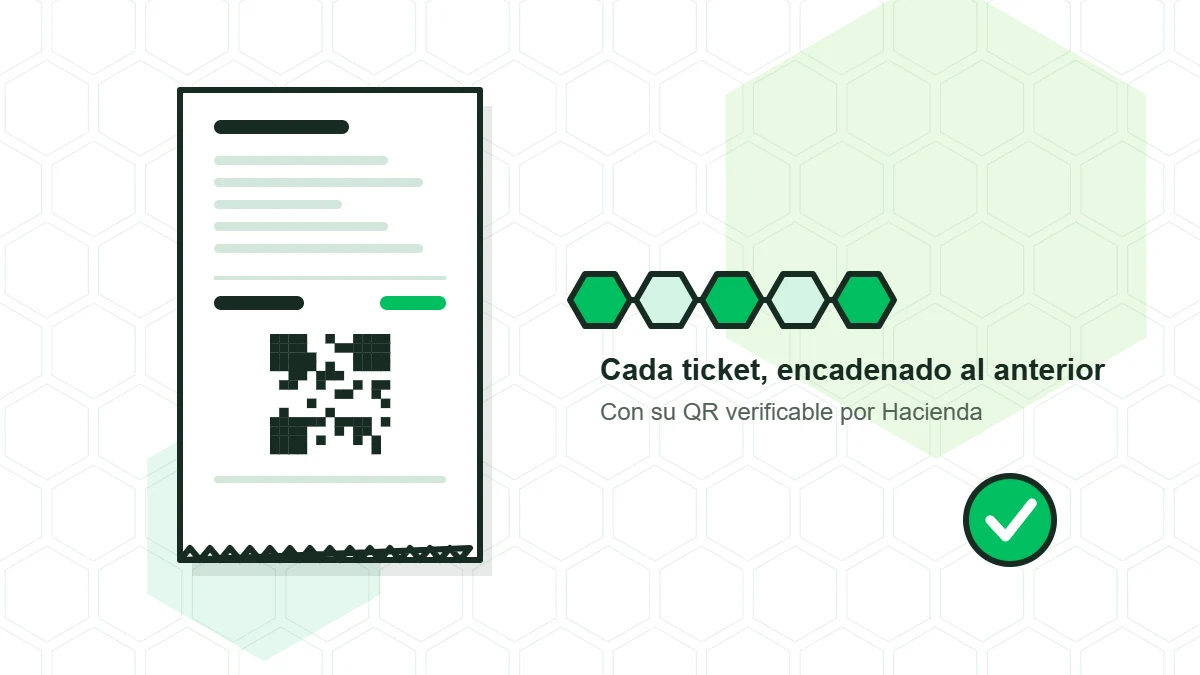
VeriFactu es el sistema de facturación verificable que regulan el Real Decreto 1007/2023 y la Orden HAC/1177/2024. Obliga a que el programa de tu caja guarde cada ticket y cada factura en un registro enlazado con el anterior mediante una huella (hash), y a que el ticket impreso lleve un QR que la Agencia Tributaria puede comprobar.
¿A quién obliga VeriFactu?
Obliga a todo autónomo o empresa que facture con un programa informático, así que entra la caja de una cafetería, un comercio o una peluquería. No afecta a quienes ya envían sus libros por el Suministro Inmediato de Información (SII), que son sobre todo las empresas grandes, ni a quien sigue haciendo las facturas a mano, sin ningún software.
¿Qué cambia al cobrar con VeriFactu?
- El ticket sale con un QR y, si trabajas en modalidad VeriFactu, con el texto «Factura verificable en la sede electrónica de la AEAT» o «VERI*FACTU».
- Un ticket emitido ya no se borra ni se edita: se anula o se corrige con una rectificativa, y queda constancia de todo.
- Cada registro guarda la huella del anterior. Si alguien toca un dato, el enlace se rompe y la manipulación se detecta.
- Hay dos formas de cumplir: mandar cada registro a Hacienda al momento (modalidad VeriFactu) o guardarlos en el programa y entregarlos si te los requieren.
¿Qué tengo que comprobar en mi TPV?
- Que tu programa tenga ya la versión preparada para VeriFactu y la declaración responsable del fabricante. Sysme y Glop, por ejemplo, ya la tienen.
- Que esa versión sea la que corre en la caja de tu local y no una antigua.
- Que NIF, razón social, dirección y tipos de IGIC estén bien puestos: con VeriFactu cualquier fallo queda grabado en el registro.
- Que el QR salga legible en papel. Hay impresoras de 58 mm viejas que lo sacan tan pequeño que no se puede leer.
¿Cuándo es obligatorio VeriFactu?
El Ministerio de Hacienda comunicó el 5 de octubre de 2026 que las obligaciones pendientes de VeriFactu se retrasan a octubre de 2028, para que coincidan con la factura electrónica obligatoria de las empresas y autónomos que facturan hasta 8 millones de euros al año. Es un nuevo aplazamiento y todavía tiene que publicarse en el BOE: hasta ese día, el calendario legal continúa siendo el 1 de enero de 2027 para las sociedades que tributan por el Impuesto sobre Sociedades y el 1 de julio de 2027 para los autónomos y demás obligados. Hacienda ha adelantado que las garantías que exige la norma (registros íntegros, trazables e inalterables) se mantendrán, de modo que lo que compruebes hoy en tu caja seguirá sirviendo. La puesta al día suele caber en una visita y se puede hacer sin esperar a la fecha.